201萬,是什麼樣的數字?
先看官方定義與規模。「外國患者」指非居住於韓國的外國人於韓國醫療機關接受診療的人次,由醫療機關依法申報、韓國保健福祉部每年彙整發表。2025年的結果是201萬1,822人次——首度突破200萬,較前一年117萬成長+71.9%。
另一個常被忽略的指標是「密度」:訪韓外國人每1,000人中接受診療的患者數,由2019年的28.4人升至2025年的106.2人。意思是,韓國的外國患者成長不只是觀光客變多的副產品——是「為了醫療而來」的比重本身在升高。這個結構性變化,正是各國診所競逐的市場。
國籍構成——台灣居第3位
2025年韓國外國患者的國籍別前四位如下。台灣以18.57萬人次居第3位,佔全體9.2%——對台灣的院長而言,這一行就是本頁最重要的一行:台灣患者已經在跨境就醫,只是方向是往韓國。
| 順位 | 國籍 | 人次(2025) | 占比 |
|---|---|---|---|
| 1 | 中國 | 61.9萬 | 30.8% |
| 2 | 日本 | 60.0萬 | 29.8% |
| 3 | 台灣 | 18.57萬 | 9.2% |
| 4 | 美國 | 17.3萬 | 8.6% |
單月新台幣5.8億元的在韓醫療消費,換一個角度讀:這是一條已被驗證、正在流動的需求,而它目前的目的地不是台灣的診所。對這條需求,台灣診所並非無事可做——詳見文末的判讀段落。
科別占比——皮膚科62.9%居首
科別分布回答了「外國患者到韓國看什麼」:2025年皮膚科占62.9%、居科別第1位,皮膚科加整形外科合計約占74.2%。工商時報引述的細部數據顯示,皮膚科就診患者中,中國患者45.95萬人次、占35%居冠。
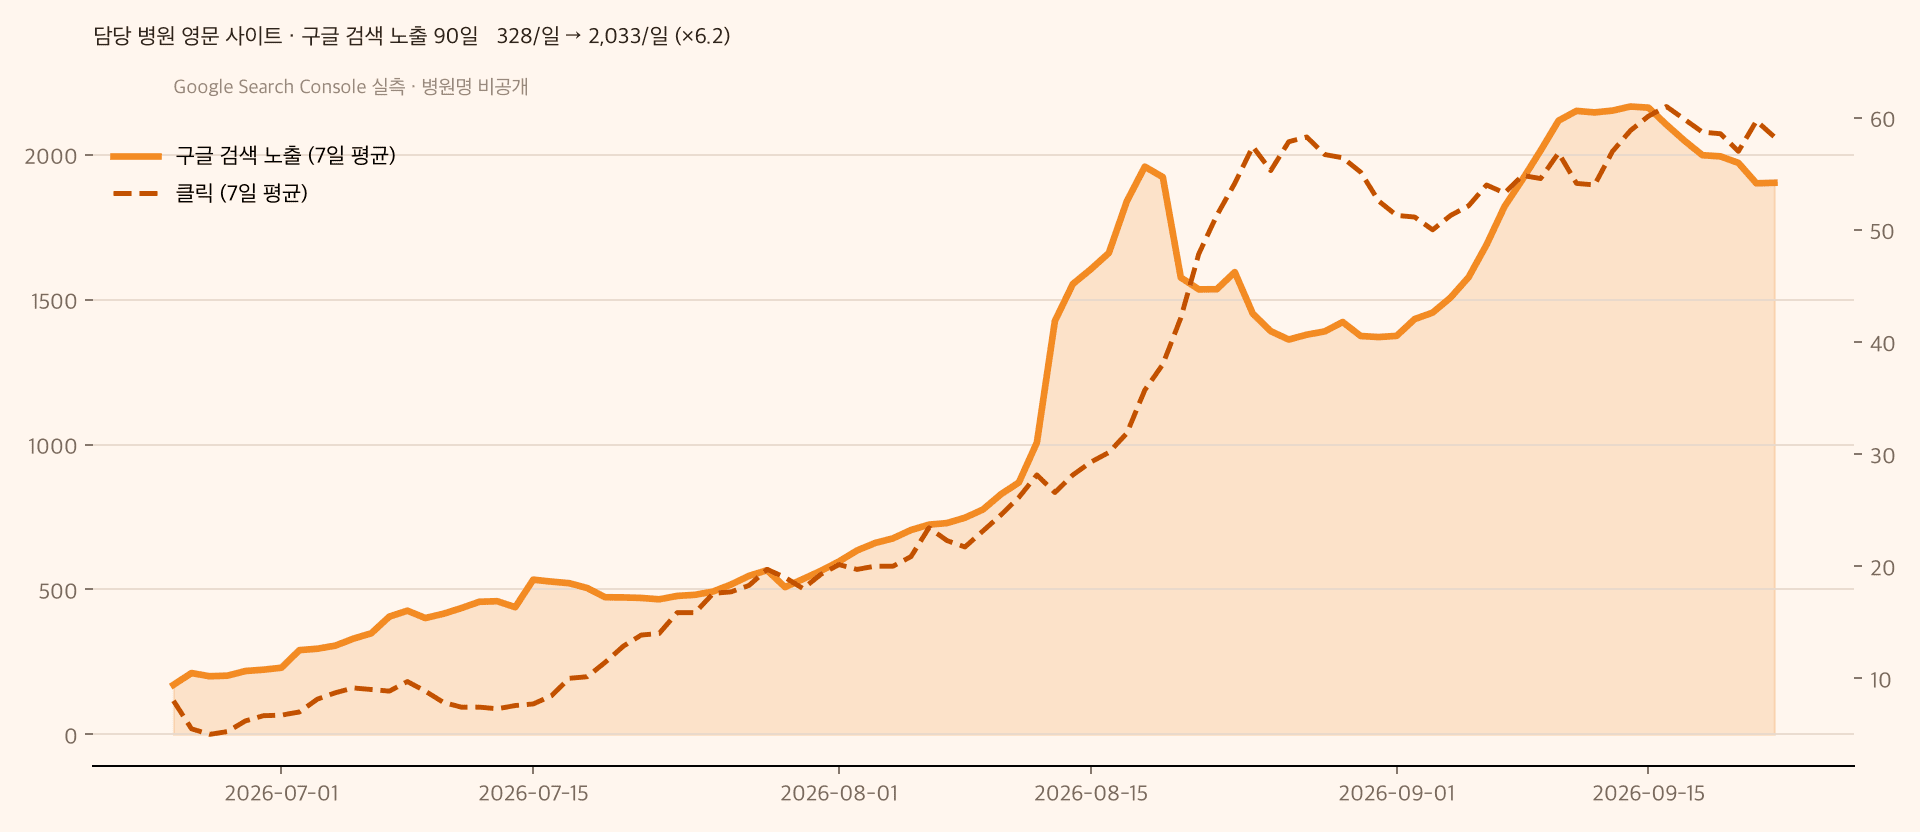
為什麼是皮膚科?因為輕症·短期·療程型的醫療最適合跨境:不需長住院、行程可與旅遊並行、價格與品質可以事先比較。而「事先比較」發生在哪裡?患者出發前的母語搜尋與AI問答。皮膚科·醫美是所有科別中,數位曝光與營收關聯最直接的領域——韓國診所在這一點上的投資(多語言官網、內容資產、AI搜尋曝光),就是62.9%背後的行銷側原因。這套做法的實際成效,可見我們的首爾皮膚科2院實證案例(+200%·+186%,本公司CRM統計·成效因診所而異)。
台灣對照——21.2萬人次的官方統計
同一時期的台灣呢?台灣國際醫療全球資訊網統計專區的實測數字如下:
| 年度 | 總人次 | 其中:健檢 | 其中:醫美 | 產值(億NT$) |
|---|---|---|---|---|
| 2021 | 275,514 | — | — | 64.79 |
| 2022 | 245,350 | — | — | 59.89 |
| 2023 | 228,675 | 29,022 | 4,378 | 91.61 |
| 2024 | 211,867 | 24,842 | 3,845 | 100.37 |
兩點必須誠實標註。第一,口徑差異:台灣統計包含相當比例居住於台灣的外國人之一般就診,純跨境醫療旅客更少——醫美入境一年3,845人次就是最直接的量尺。第二,趨勢方向:2018年台灣曾達41萬人次·產值NT$171億的高點(工商時報2019年報導),其後未回到該水準。所以正確的敘事不是「台灣市場成長中」,而是「需求在增加(台灣人自己就在跨境就醫),但目的地不是台灣」。台灣市場的逐年結構分析,另見台灣國際醫療市場統計頁;治科的跨境需求(香港·海外華人)見香港病患來台看牙數據。
判讀:10倍差距,從哪裡來?
把上面四組數據疊在一起,能排除幾個常見解釋。不是醫療品質——台灣的醫療水準受國際肯定,健檢·牙科·生殖醫學各有國際級強項;不是價格——台灣多數自費項目相對韓國具競爭力;也不完全是政策——韓國的簽證·退稅支援確實更積極,但政策解釋不了皮膚科62.9%這種「患者自己搜尋、自己決定」的科別為何一面倒。
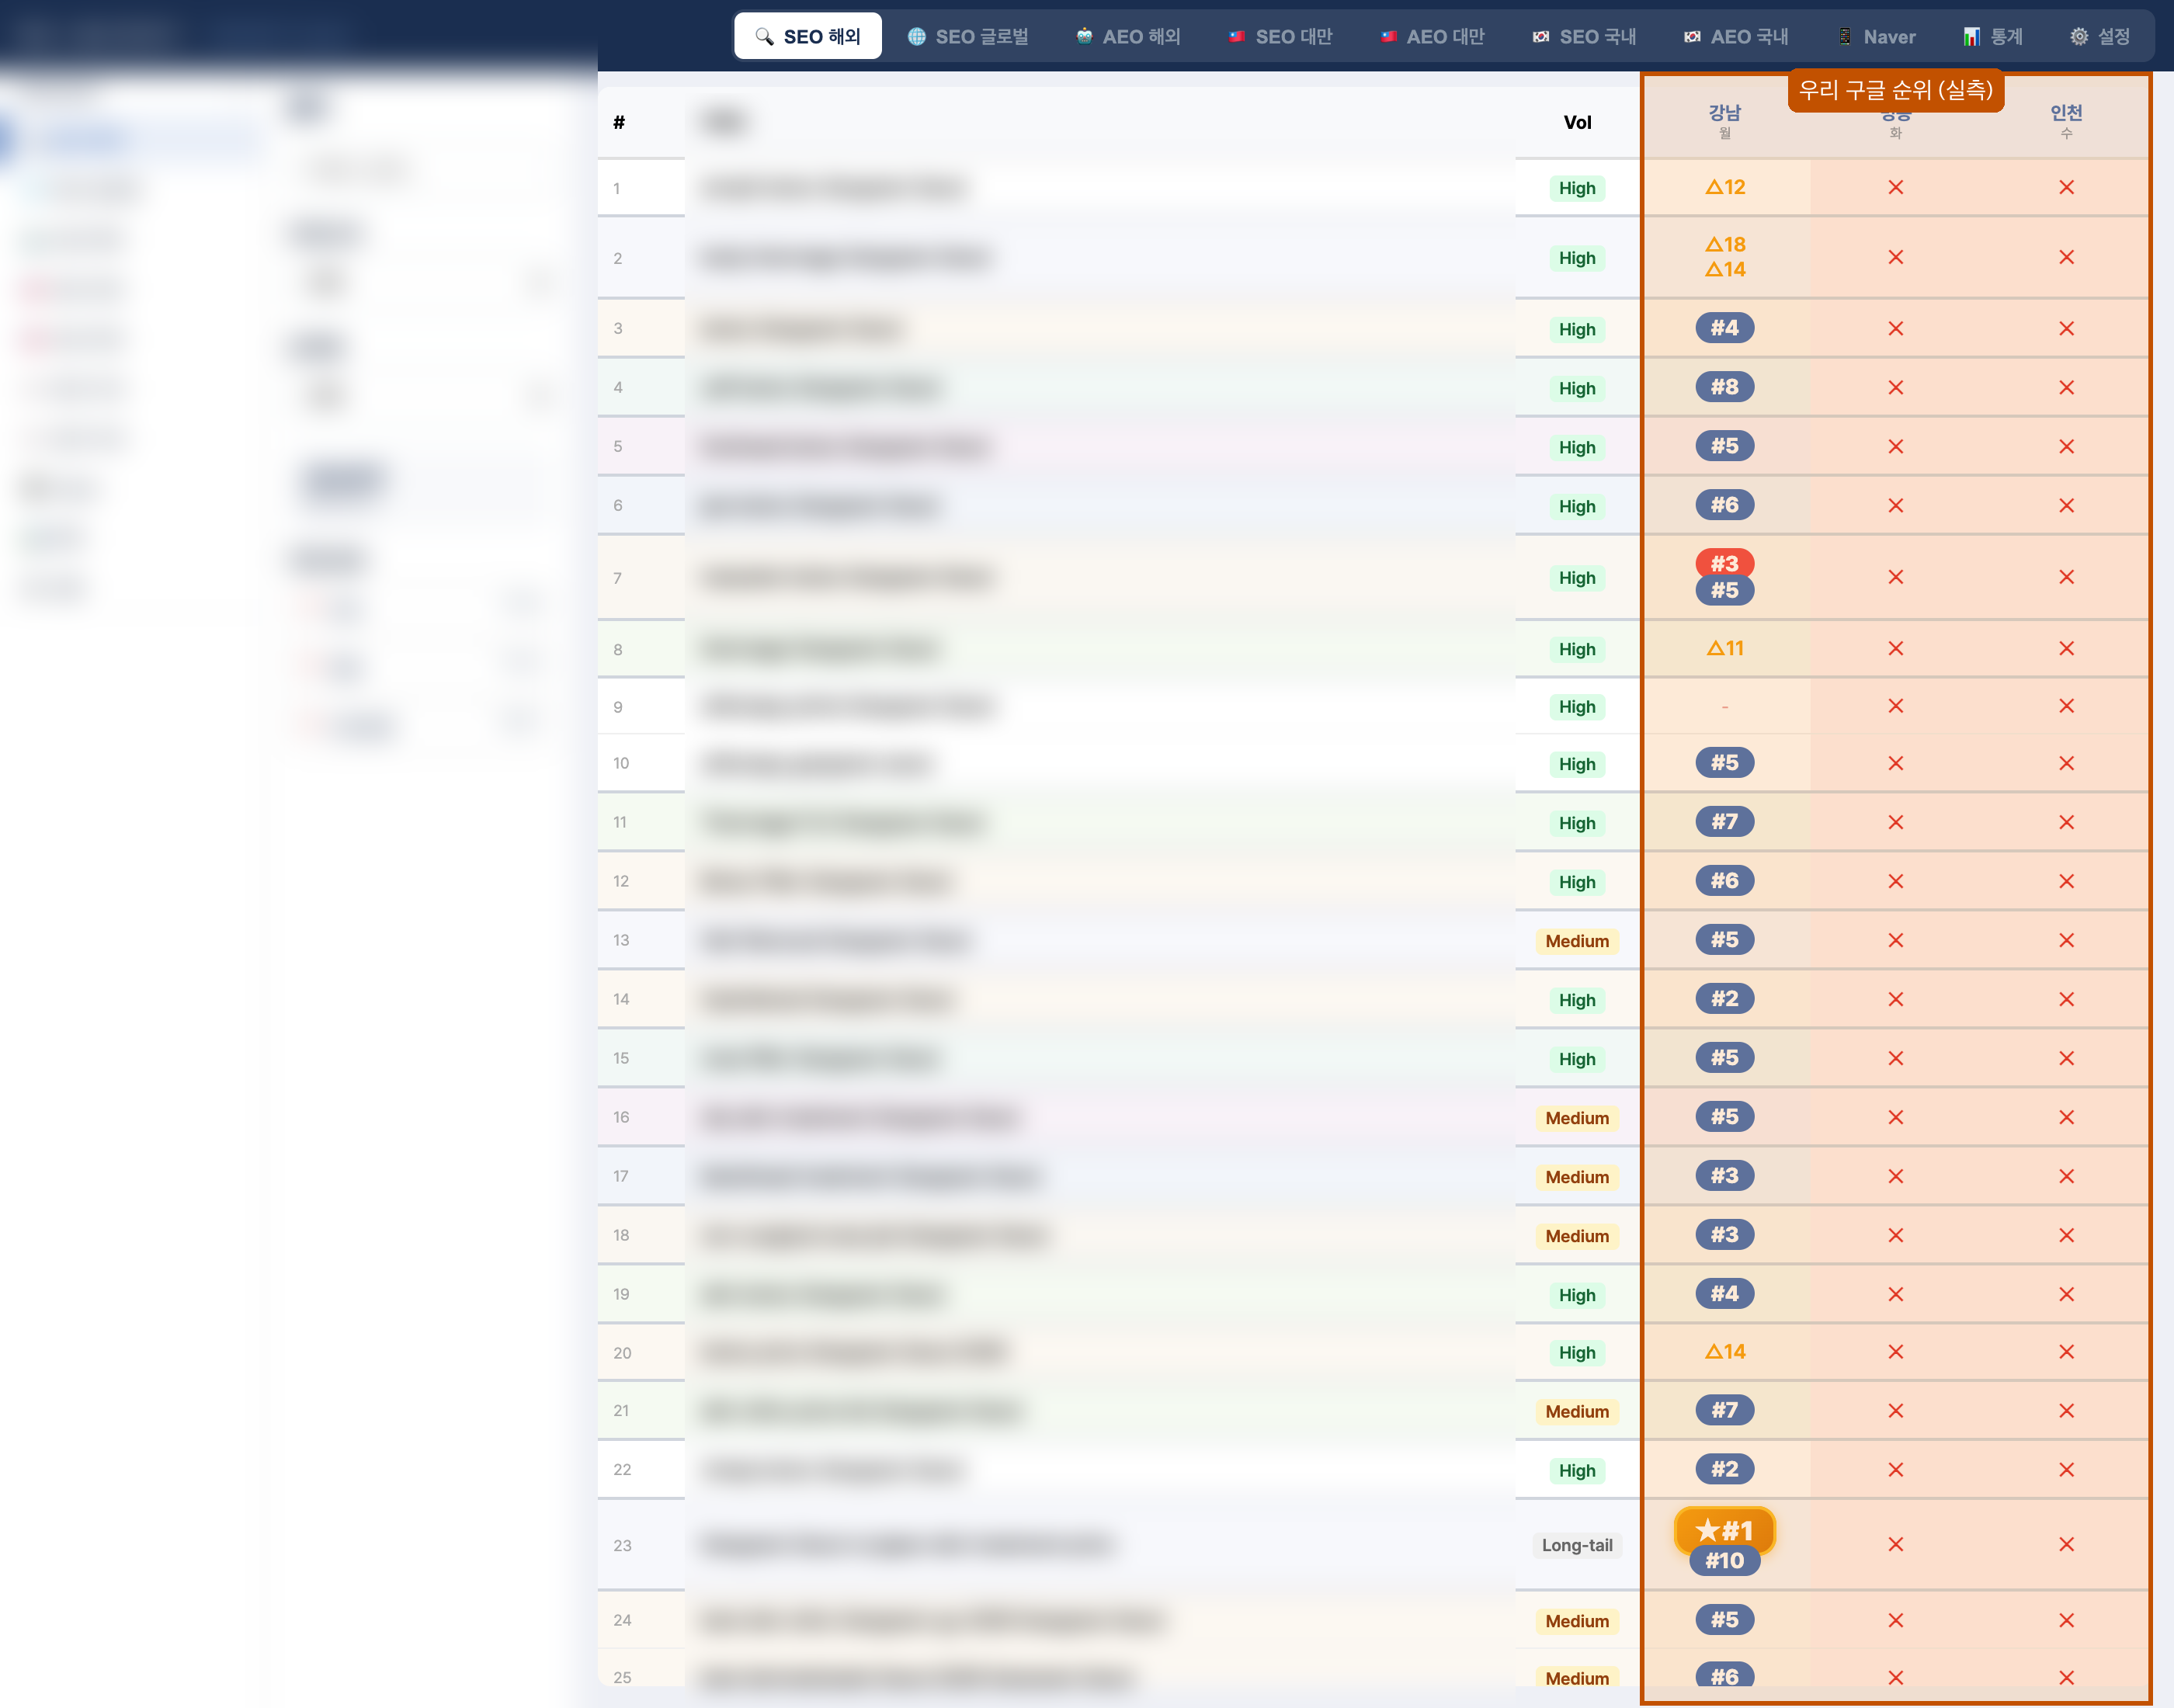
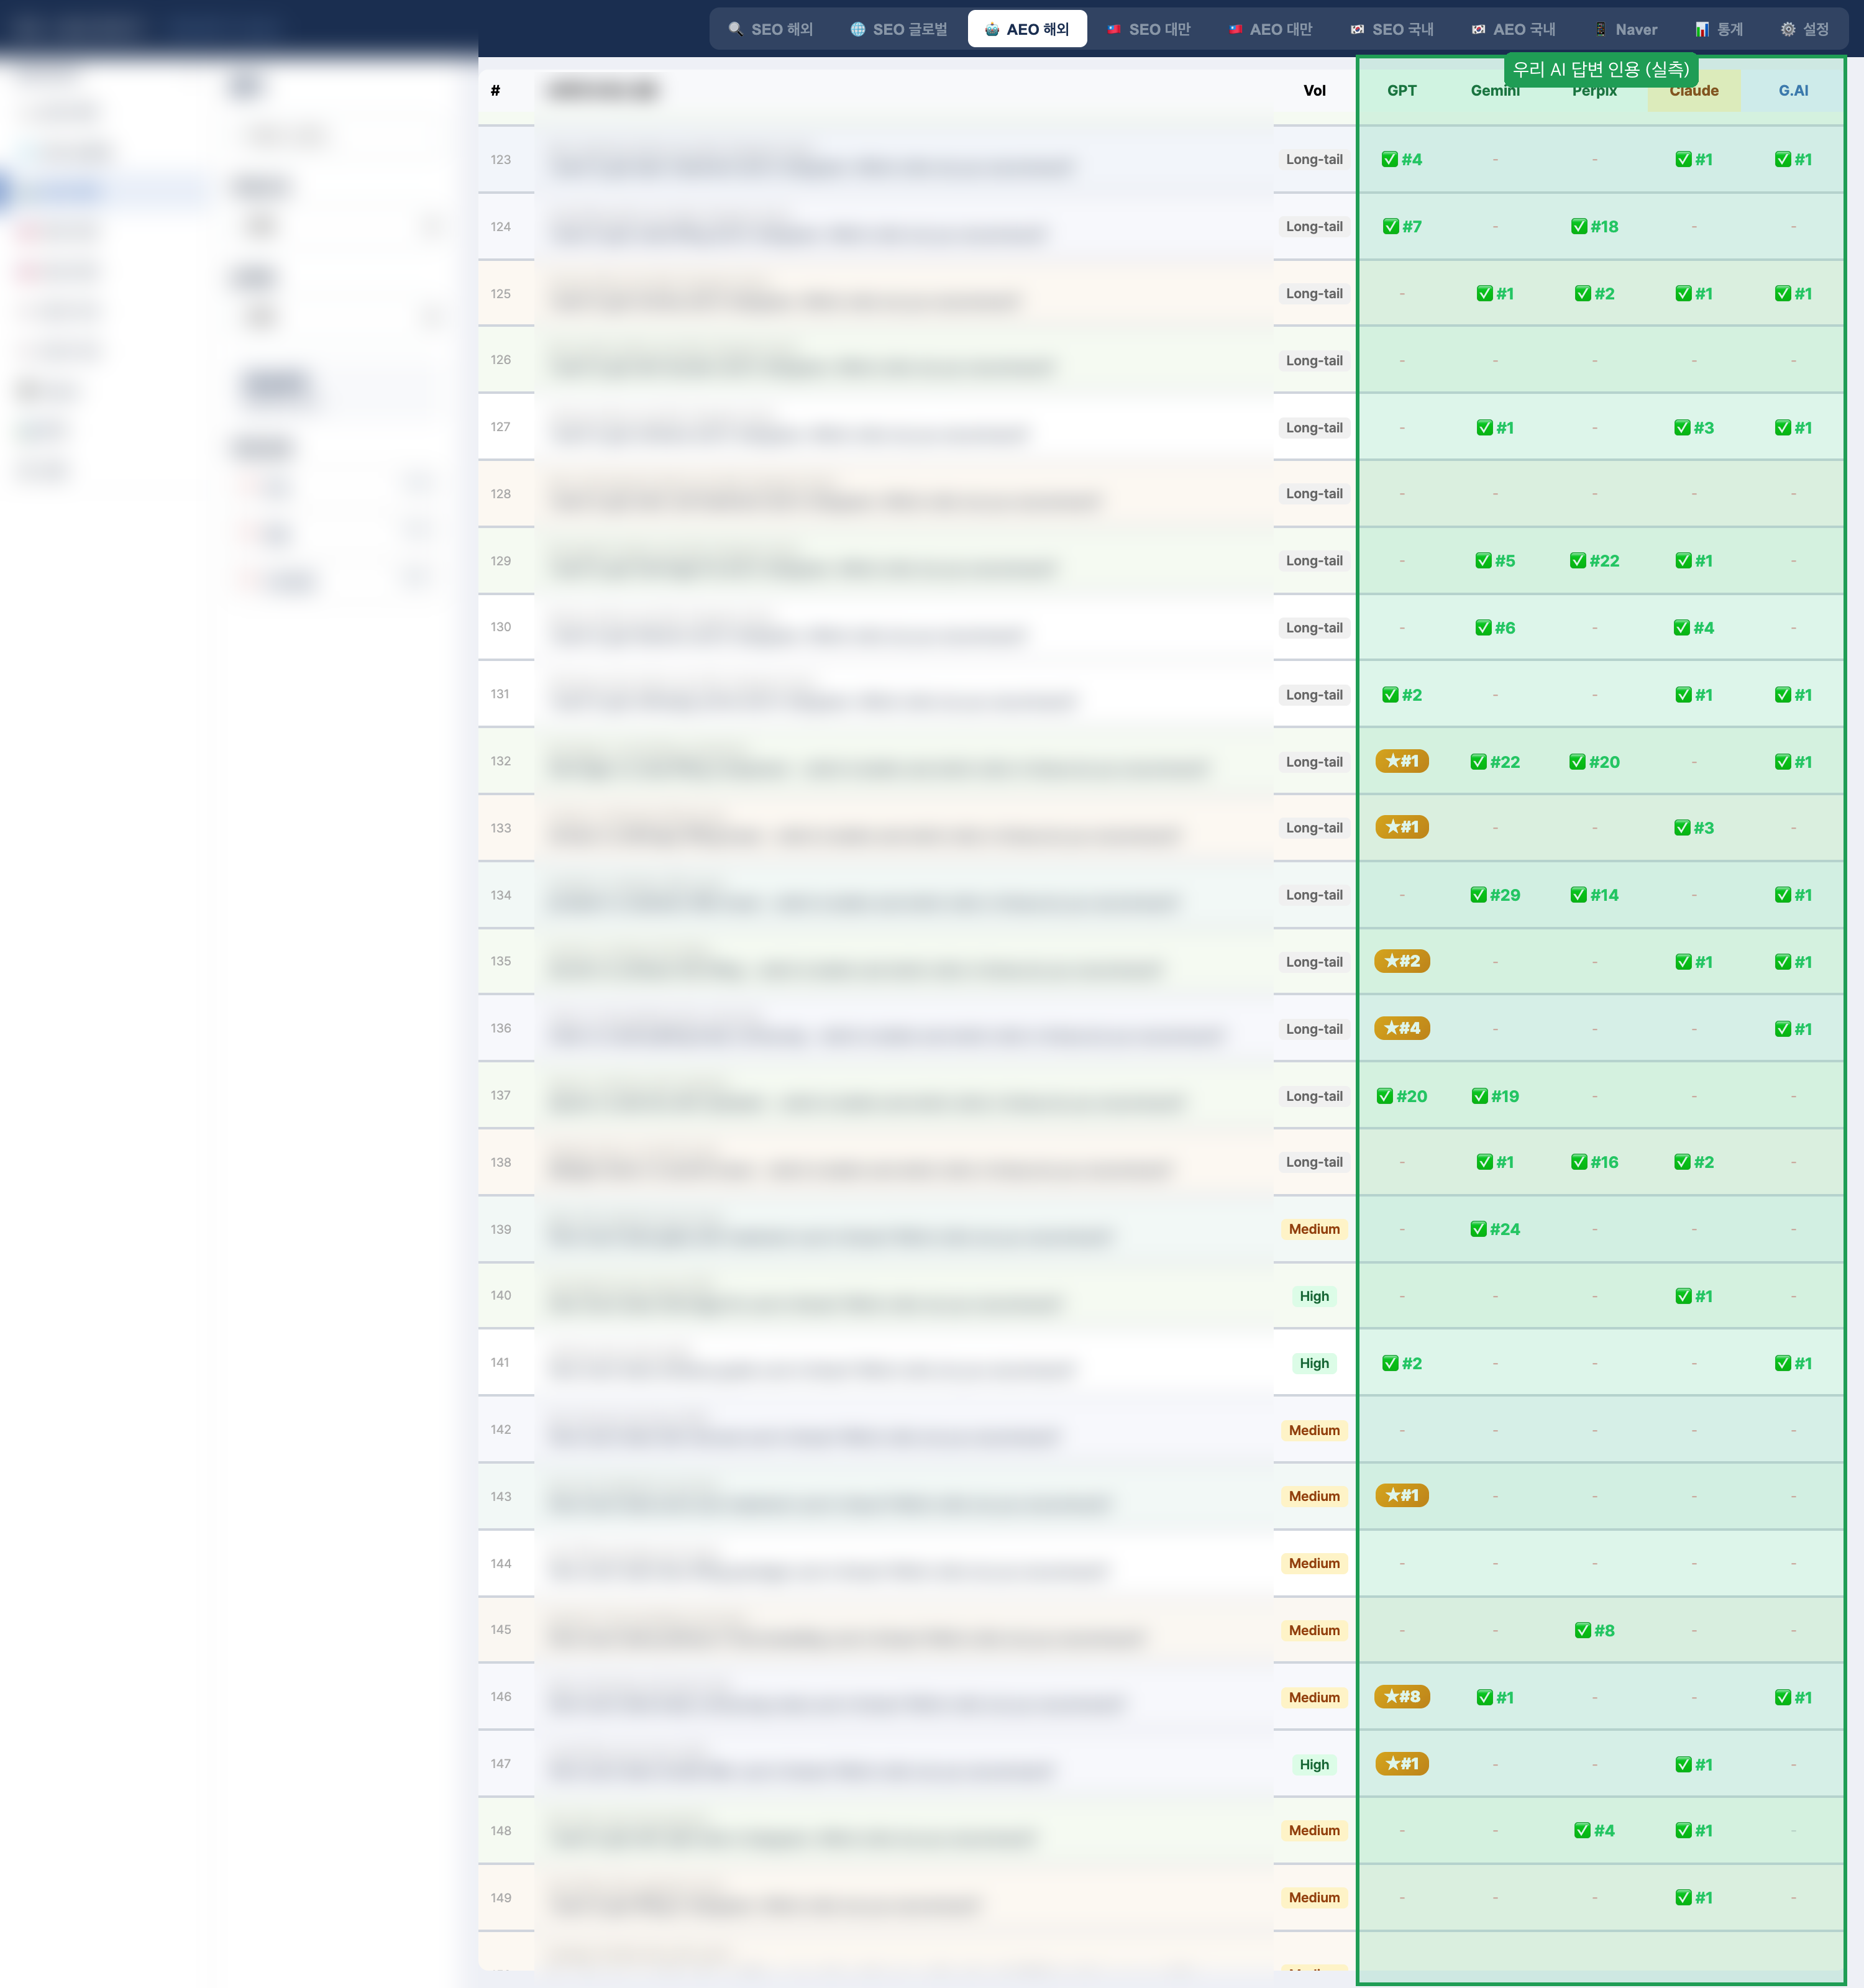
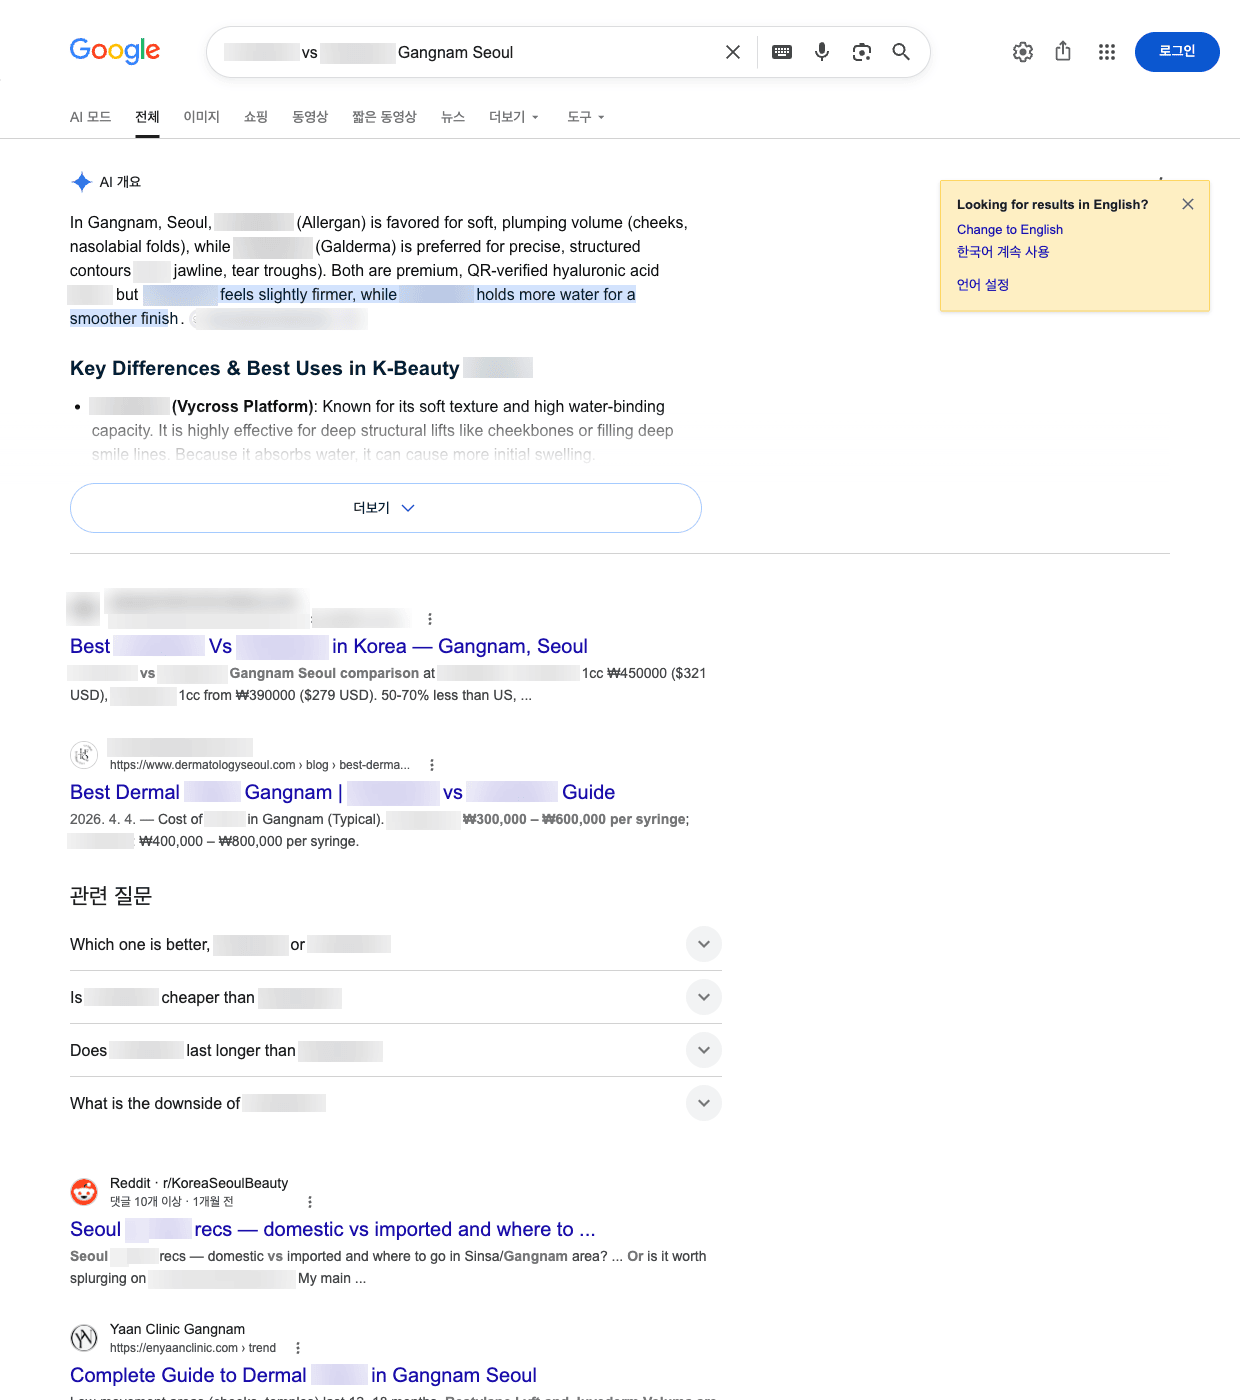
剩下的解釋是可見性:外國患者用英文·日文·中文搜尋、或問ChatGPT·Gemini「哪一間診所適合我」時,搜尋結果與AI回答裡出現的是誰。韓國診所在多語言內容資產上的長年投資,讓它們佔住了「患者做決定的那個畫面」。這是行銷資產的差距——而行銷資產是可以建置的。我們在韓國市場的做法整理於韓國醫美行銷方法論,整套服務的說明見診所國際病患行銷指南:本地病患穩住營收基本盤,國際病患創造成長上檔,費用為貴診所委託的病患線營收(依CRM核實)之20%成效連動行銷服務費,無預付、非獨家。