医療インバウンドの市場規模 — なぜ「一つの数字」で語れないのか
「日本の医療インバウンド市場は◯◯億円」という単一の数字は、実は存在しません。集計の定義が出典ごとに違うからです。医療滞在ビザで来日する患者だけを数えるのか、観光で訪日した人の医療・美容消費まで含めるのかで、規模の見え方は数十倍変わります。民間調査には市場を数十億ドル規模と見積もる推計もありますが、その集計定義は公開資料からは確認できません。そこで本ページでは、政府(経産省・厚労省)・MEJ(Medical Excellence JAPAN)・公的報道の一次データのみを採用し、3つの層に分けて市場を整理します。
| 層 | 数字 | 意味 |
|---|---|---|
| ① 医療渡航(ビザ・渡航支援経由) | 2〜3万人規模(2019年) | 健診・治療目的の計画渡航。統計で捕捉される層 |
| ② 訪日観光客の医療・美容消費 | 母数 約4,268万人(2025年) | 無ビザの短期滞在中に自由診療を利用。美容クリニックの実際の市場 |
| ③ 民間推計の「市場規模◯◯億ドル」 | 本ページでは不採用 | ①と②の混在が疑われ、定義の確認ができないため |
クリニック経営の意思決定に使えるのは①と②です。①は小さいが計画性の高い高単価市場、②は巨大だが検索・SNSで来院先が決まる流動市場 — 性質がまったく異なるため、以下でそれぞれの実測値を見ていきます。
国際比較 — 日本2〜3万人、韓国49万人、タイ360万人
医療渡航の受け入れ規模を国際比較すると、日本の現在地がはっきりします。経産省検討会の資料等によれば、医療渡航目的の訪日者は2019年時点で2〜3万人規模。同時期のタイは約360万人、韓国は約49万人を受け入れており、日本とは2桁の開きがあります。
| 国 | 医療渡航の受け入れ規模(2019年基準) | 日本との比 |
|---|---|---|
| タイ | 約360万人 | 約120〜180倍 |
| 韓国 | 約49万人 | 約16〜25倍 |
| 日本 | 2〜3万人規模 | — |
この差をどう読むかが分かれ目です。「日本は向いていない」と読むこともできますが、円安・観光回復・政府の推進政策という追い風の中でこの数字だけが小さいという事実は、需要の不在ではなく、受け入れ体制と多言語の情報発信の空白を意味すると当社は考えています。実際、厚労省の2026年調査では、外国人患者の診療実績がある医療機関は既に54.6%にのぼります。患者は既に来ているのに、体制と発信が追いついていない — これが「後発国の余白」の中身です。
実測データ — MEJの2024年度受け入れ実績と患者の国籍
計画的な医療渡航の実測値として最も確かなのは、MEJ(Medical Excellence JAPAN)が公表する年度実績です。2024年度は、JIH(Japan International Hospitals)加盟病院経由の渡航受診者が2,099人、医療渡航支援企業経由が9,552人でした。国籍は中国が大多数を占めます。
ビザ統計も国籍の傾向を裏づけます。医療滞在ビザの発給(2023年)は中国が約65%、ベトナムが約30%と、2カ国でほぼ全体を占めます。健診・治療の計画渡航マーケットは、実質的に中華圏+ベトナムの市場だと言えます。
| 指標 | 数字 | 出典年度 |
|---|---|---|
| JIH加盟病院経由の渡航受診者 | 2,099人 | 2024年度(MEJ) |
| 医療渡航支援企業経由の渡航受診者 | 9,552人 | 2024年度(MEJ) |
| 医療滞在ビザの国籍構成 | 中国 約65% ・ ベトナム 約30% | 2023年(トラベルボイス報道) |
美容医療の実際の母数 — 訪日4,268万人という別の市場
ここまでの「医療渡航2〜3万人」だけを見ると小さな市場に見えますが、美容クリニック・美容皮膚科にとっての実際の母数は別にあります。2025年の訪日外国人は約4,268万人で過去最多。中国約909万人・台湾約676万人と中華圏が上位を占め、韓国を含む3カ国・地域で全体の約6割です。
重要なのは、美容医療インバウンドの主流は医療滞在ビザではなく、無ビザの短期観光客だという構造です。観光のついでに、あるいは美容施術を旅程に組み込んで来日する層は、医療渡航の統計にはほとんど表れません。この層は母国を出る前に、母国語のGoogle検索・AI検索(ChatGPT・Gemini)・SNSで来院先を決めます。つまり美容クリニックにとっての市場規模は「ビザ統計の2〜3万人」ではなく、「4,268万人のうち、貴院の商圏に来て、貴院を母国語で見つけられる人の数」です。多言語の検索露出が、そのまま市場シェアになります。
人気診療分野 — 3カ国共通の1位は人間ドック
経産省の調査では、中国・ベトナム・インドネシアの3カ国共通で、外国人が日本で受けたい医療の1位は人間ドック(総合健診)です。「日本の精密健診」ブランドは中国の富裕層を中心に浸透しており、計画渡航型市場の中核を占めます。
| 分野 | 需要の型 | 特徴 |
|---|---|---|
| 人間ドック・健診 | 計画渡航型(富裕層) | 3カ国調査で共通1位。単価が高く、リピート・家族同伴が多い |
| 美容皮膚科・美容医療 | 観光流入型(無ビザ) | 訪日4,268万人が母数。検索・SNSで来院先が決まり、統計に表れにくい |
| 歯科(インプラント・審美) | 混合 | 言及は多いが公的な定量データはまだ限定的 |
政策動向 — 閣議決定・経産省の伴走支援・MEJの制度
政策面でも、医療インバウンドは推進フェーズに入っています。2025年2月18日に閣議決定された健康・医療戦略では、医療のアウトバウンド(国際展開)とインバウンド(外国人患者受け入れ)の一体推進が明記されました。続いて2025年6月、経産省の「医療インバウンドの適切な推進の在り方に関する検討会」が中間とりまとめを公表しています。
受け入れの制度インフラはMEJが担っています。JIH(外国人患者の受け入れに取り組む病院の認証)は43病院、AMTAC(認証医療渡航支援企業)は正認証4社・準認証2社、身元保証機関の登録は183件です(2024年11月時点)。なおAMTACは渡航支援事業者向けの任意認証であり、医療機関が外国人患者を受け入れるために認証は不要です。制度の正確な位置づけはAMTAC認証と医療渡航支援企業の解説ページにまとめています。
| 時期 | 動き | 意味 |
|---|---|---|
| 2025年2月 | 健康・医療戦略 閣議決定 | インバウンド推進が国家戦略に明記 |
| 2025年6月 | 経産省 中間とりまとめ | 民間マーケティング事業者とのパートナーシップを公式に伴走支援 |
| 2024年11月時点 | JIH 43病院・AMTAC 正4社+準2社・身元保証機関183件 | 受け入れ側の制度インフラ(MEJ) |
| 2026年9月 | 厚労省調査 — 診療実績あり54.6%・体制整備済み3.9% | 需要と体制のギャップが定量化された |
数字が示す機会 — 54.6%と3.9%の間にある空白
本ページの数字を一つにつなぐと、こうなります。母数(訪日4,268万人)は史上最大、政策は推進、それなのに医療渡航の受け入れは2〜3万人規模で、韓国の16分の1以下。そして現場では、外国人患者の診療実績がある医療機関が54.6%に達している一方、受け入れ体制の整備が完了しているのはわずか3.9%です。
体制整備の実務項目は受け入れ体制の整備ページで詳しく解説していますが、市場データの結論はシンプルです。患者は既に来ており、競合はまだ準備ができていない。この時期に多言語の検索・AI検索資産を積み始めたクリニックが、立ち上がり期の市場で先行者利益を取ります。
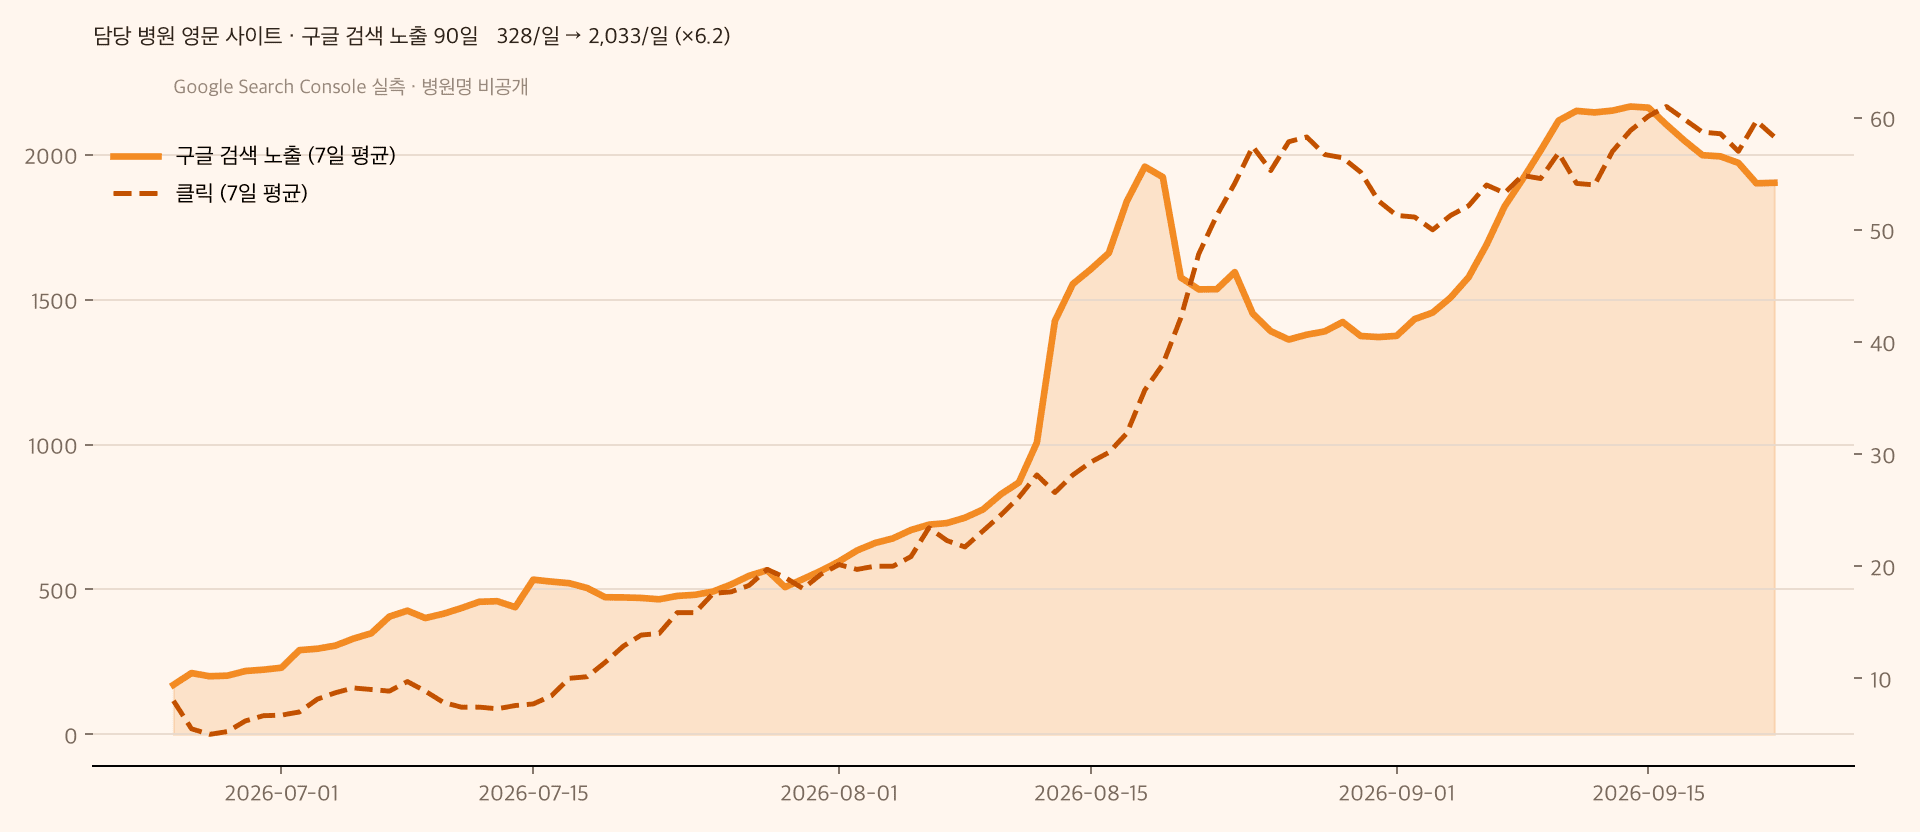
当社HEIM GLOBALは、この空白を埋める側の会社です。多言語の集患資産構築、5言語24時間応対、予約ハンドオフ、CRM基準の翌月精算までを一括で代行し、費用は貴院が委託した患者ラインの売上に対して成果報酬20%のみ(日本の成果報酬型支援の相場10〜30%の中央値)。初期費用0円・月額0円・非独占・中途解約自由 — 成果がなければ報酬も発生しない構造です。医療インバウンド先進国の韓国(年間約49万人受け入れ)で、ソウルの皮膚科2院の担当外国人売上+200%・+186%を実測した方法論を、日本のクリニックに合わせて運用します。
※ +200%・+186%は当社CRM集計(ソウル皮膚科2院・担当外国人売上・病院名は匿名)。診療科・地域・競合状況により、結果には差があります。